 2026, Vol. 47


自20世纪90年代末以来,全球范围内尤其是在中国等新兴经济体快速工业化和经济增长的推动下,能源密集型行业经历了前所未有的扩张,尽管近年来这一扩张势头有所放缓[1]. 但大量新建或在建的钢铁等高碳排放行业仍在持续推进,意味着未来仍存在显著的排放潜力. 这种趋势加剧了全球碳预算收紧与能源密集型产业体系所“锁定”的长期CO2排放之间的矛盾,从而对全球气候目标的实现构成严峻挑战[2,3].
为应对全球气候变化,习近平总书记提出中国力争于2030年实现碳达峰,努力争取2060年实现碳中和[4]. 钢铁是现代工程和建设的重要材料,建筑、桥梁、机械和车辆都需要钢铁[5]. 2024年全球粗钢产量达到约19亿t,是1990年的2.4倍多. 同时,钢铁行业也是能源和排放密集型行业,仅钢铁行业的碳排放总量就占全球年碳排放量的8%左右[6]. 因此,为钢铁产业寻找合适的碳减排措施是落实中国生态文明建设目标的主要途径,也是实现“双碳”目标的重要支撑.
目前,国内外学者关于碳排放的研究大多是从“自上而下”或“自下而上”两个角度开展研究. 如常见的CGE[7~9]模型、IAM[10,11]模型和LMDI[12~14]模型等“自上而下”模型. 以及常见的MARKAL[15,16]模型、AIM[17]模型和LEAP[18~20]模型等“自下而上”模型. 同样地,学者们在对钢铁行业CO2排放的相关研究也整体分为两类:一类是从宏观方面的“自上而下”模型,如潘崇超等[21]运用两阶段对数LMDI和STIRPAT模型分析碳排放增长的影响因素和2030年碳排放. 李晨光等[22]构建了动态的CGE模型用以模拟在不同政策情景下,2018年至2060年钢铁行业碳排放路径及政策的经济社会成本. Wang等[23]开发了C3IAM/NET-IS模型(中国气候变化综合评估模型/国家能源技术-钢铁子模型)分析其在CO2排放、能源消耗、原材料利用及成本等方面的综合影响,并进一步评估钢铁行业的碳中和路径. 与其他“自上而下”模型相比,LMDI模型具有对数据的需求较低,更具灵活性的优点. 另一类则是以“自下而上”模式,通过设定不同技术组合、煤耗和碳排放形式来预测钢铁行业未来的发展路径. 如田旭等[24]基于自下而上的AIM模型识别了中国钢铁行业2060年不同经济社会发展路径下生产结构调整、减排技术普及、碳政策以及碳中和技术措施产生的资源影响. 李新等[25]基于LEAP模型研究了2015~2030年京津冀地区钢铁行业在规模减排、结构减排、技术减排和末端治理这4种减排措施下的主要污染物排放量及相应的减排影响. 逯飞等[26]利用LEAP模型对2030年河北钢铁行业不同工序下的温室气体和大气污染物协同减排效果进行比较. 相比其他的“自下而上”模型,LEAP模型技术颗粒度精细,可精确模拟不同工艺的能耗差异,既能基于宏观数据快速建模,也可接入微观数据提升精度[27],适应于研究中国钢铁行业不同政策条件下各工艺能源的碳排放情况.
在钢铁行业CO2排放研究中,单一依赖自上而下或自下而上模型均存在较为明显的局限性. 自上而下模型虽具备刻画宏观经济结构与政策干预影响的优势,能够反映产业联动与经济反馈效应,但缺乏对具体技术路线、工艺流程及关键技术减排潜力的细化描述,难以有效评估氢冶金等前沿低碳技术的实际应用效果[28]. 相比之下,自下而上模型(如LEAP和MARKAL等)可基于详细的技术参数、能源结构与流程路径,精确模拟各类能源系统的动态变化与减排效果,但通常缺乏对宏观经济与政策变动的响应能力,难以系统分析不同政策情景下对产业结构、投资成本及总体经济运行的综合影响,存在低估减排成本的风险.
综上所述,以往大多数对钢铁行业CO2排放的研究主要都是由单一模型进行分析,缺少多模型组合研究. 因此针对现阶段中国钢铁行业CO2排放分析中存在的理论空缺与方法局限,本研究的主要创新点如下:①基于2000~2022年中国钢铁行业的相关截面数据,首先采用自上而下的研究框架,运用对数平均迪氏指数(LMDI)分解方法,定量识别影响中国钢铁行业碳排放变化的关键驱动因素. ②从研究中国钢铁行业不同工序、不同能源的全流程碳排放的视角出发,构建了适用于中国钢铁行业的LEAP(长期能源规划)模型,模拟并预测行业未来碳排放演变趋势. ③对中国钢铁行业进行符合发展规律的情景设置,基于多情景对比分析,以期为中国钢铁行业寻找减排措施提供科学参考与理论支撑.
1 材料与方法 1.1 钢铁行业CO2排放核算依据《中国钢铁生产企业温室气体排放核算方法与报告指南》(《报告》),CO2总排放的计算包括直接排放和间接排放两部分,本文由于数据的可获得性,把计算CO2排放方法简化为化石燃料和工业生产过程的直接排放和电力的间接排放.
| (1) |
| $ \begin{aligned} E_{\text {dir }}= & \sum_{i=1}^n\left(\mathrm{NCV}_i \times \mathrm{FC}_i \times \mathrm{CC}_i \times \mathrm{OF}_i \times \frac{44}{12}\right)+ \\ & \sum_{i=1}^n\left(P_i \times \mathrm{EF}_i\right) \end{aligned} $ | (2) |
| (3) |
式中,Etot为钢铁行业CO2总排放量,单位为Mt,NCVi为第i种化石燃料的平均低位发热量,对固体或液体燃料,单位为GJ·t-1,对气体燃料(以N计),单位为GJ·104 m-3;FCi为第i种化石燃料的净消耗量,对固体或液体燃料,单位为t,对气体燃料(以N计),单位为104·m-3;CCi为第i种化石燃料的单位热值含碳量(以C计),单位为t·GJ-1;OFi为第i种化石燃料的碳氧化率,单位为%;Pi为工业生产过程中第i种产品产量,单位为t,EFi为第i种产品产量的CO2排放因子(以CO2计),单位为t·t-1;ADe和ADh分别为购入电量和热力(如蒸汽量),单位分别为MW·h和GJ;EFe和EFh分别为电力和热力(如蒸汽)的CO2排放因子(以CO2计),单位分别t·(MW·h)-1和t·GJ-1.
1.2 LMDI模型构建Kaya恒等式最早由日本学者Yoichi Kaya在1989年联合国政府间气候变化专门委员会(IPCC)举办的一次研讨会上提出,将碳排放与能源、人口水平和经济规模相结合,量化人类生产和生活中关键驱动因素对CO2排放的相对作用[29]. 如下:
| (4) |
式中,C、E、GDP和P分别为碳排放总量、能源消耗总量、国内生产总值和总人口. 本文根据钢铁行业的具体情况以及分析目的,考虑众多钢铁行业能源消耗影响因素,对式(4)进行改进. 分别选取碳排放强度、能源强度、能源结构和生产规模这4项因素进行分析,如下所示:
| (5) |
式中,Q为钢铁行业能源使用造成的CO2总排放量,单位为Mt;Qk为由能源k造成的CO2排放量,单位为Mt;Ek为能源k的消耗量,单位为Mt;E为钢铁行业能源消耗总量,单位为Mt;P为钢铁行业的粗钢产量,单位为Mt;k为煤炭、焦炭、燃料油、天然气和电力这5种能源(各种能源均折算为标准煤消费量,单位为Mt).
| $ \begin{array}{l} \;\;\;\;\;\;\;\;{F_k} = \frac{{{Q_k}}}{{{E_k}}},{S_k} = \frac{{{E_k}}}{E},I = \frac{E}{P},\\ 令:\\ \;\;\;\;\;\;\;\;Q = \sum\limits_{k = 1}^5 {\left( {{F_k} \times {S_k} \times I \times P} \right)} \end{array} $ | (6) |
式中,Fk表示单位能源碳排放;Sk表示第k种能源在总能源消费中的比例;I为单位增加值的能源消费量. 又因为LMDI法对数据要求不高、不产生余值以及加法分解和乘法分解结果紧密相连等优点应用广范,设基期碳排放为Q0,目标年份t的碳排放为Qt,下标tot表示总变化,各因素贡献值表达式为:
| (7) |
| $ \Delta Q_F^t=\sum\limits_{k=1}^5 L_k \ln \frac{F_k^t}{F_k^0} $ | (8) |
| (9) |
| $ \Delta Q_I^t=\sum\limits_{k=1}^5 L_k \ln \frac{I^t}{I^0} $ | (10) |
| $ \Delta Q_P^t=\sum\limits_{k=1}^5 L_k \ln \frac{P^t}{P^0} $ | (11) |
| (12) |
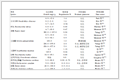
LEAP(long-range energy alternatives planning system),即长期能源替代规划系统,是一种自下而上的能源-环境核算工具. LEAP模型可用于预测不同发展条件或政策下中长期能源需求与供应、能源供应转换、终端能源需求及污染气体排放(比如CO2的排放)等,综合考虑政策、经济发展、技术设备等因素对能源-环境发展的影响. 本文基于生命周期理论以及典型钢铁行业生产流程确定LEAP 3级水平,如表 1所示. 由于本文研究的是钢铁工业,其一级分支是钢铁行业的生产过程中的主要工序,包括铁矿石采选、炼焦、烧结、球团、炼铁、炼钢、轧钢和回收利用;二级分支是各工序的主要使用设备;三级分支是各道工序所需投入的能源类型,比如铁矿石采选环节主要投入的能源是柴油和电力等. 完善整个树状结构,LEAP模型就可以分析出钢铁行业的用能结构、CO2排放甚至是环境污染情况.
|
表 1 中国钢铁行业LEAP模型框架 Table 1 LEAP model framework for China's steel industry |
1.3.1 基于LEAP模型的碳排放核算
| (13) |
式中,fnml为CO2排放因子,即第l道工序中由第m种工艺或设备生产单位产品时消耗第n种能源产生或固定在产品、副产品中的碳排放,enml为第l道工序中由第m种工艺或设备生产单位产品时第n种能源的需求量或产生量,pnm为第m道工序由第n种工艺或设备生产的产品产量.
1.3.2 LEAP模型情景描述及参数设计本文以2020年为基准年,以2035年为目标年来计算2020~2035年中国钢铁行业CO2排放量,2035年正处于碳达峰后排放平台期向深度减排期过渡的关键阶段,该节点的设置为检验各种减排组合的有效性提供了理想的观察. 通过构建多情景分析框架,可以量化评估不同减排措施对钢铁行业结构优化的协同效应,从而为制定后续深度减排策略提供实证依据,同时也是实现2060年碳中和路径技术储备和结构优化的重要承接阶段[30]. 在此模型中共设置4种单一情景,即基准情景、技术减排、结构减排以及综合减排情景,来研究其对中国钢铁行业CO2减排的协同作用. 4种情景的具体描述见表 2.
|
|
表 2 中国钢铁行业减排情景描述 Table 2 Description of emission reduction scenarios in China's steel industry |
在应用LEAP模型时,钢铁生产过程中各道工序的活动水平用对应产物的产量表示. 基准年的各工序产品产量、铁钢比、粗钢比、高炉比、电炉比和设备大型化比例等数据均来自《中国钢铁工业年鉴》[37],设备规模的划分和能源投入量参考《2020中国可持续能源情景》[38],与氢还原炼铁的相关能源投入以及碳排放参考文献[39,40]. 在高炉中提高球团矿、降低烧结矿的比例是钢铁行业实现碳减排的重要措施之一,因此球团矿和烧结矿的入炉比呈现相反的变化趋势[41]. 此外为考量碳关税影响,本研究在基准、技术及结构减排情景中分别模拟低碳关税政策,并在综合减排情景中模拟高碳关税政策,相关碳关税政策的碳减排量通过参考文献获得[42]. 由于《中国钢铁工业年鉴》中并没有统计全部的钢铁企业的信息,所以在LEAP模型中得到的CO2排放数据会略小于实际数据. 各情参数设置如表 3所示.
|
|
表 3 中国钢铁行业LEAP模型参数设置 Table 3 Parameter settings of LEAP model in China's steel industry |
1.4 数据来源
本研究中关于中国钢铁行业的能源消耗总量、粗钢产量、以及煤炭、焦炭、燃料油、天然气和电力这5种能源2000~2022年的相关数据均来自于《世界钢铁年鉴》《中国统计年鉴》《中国能源统计年鉴》《中国钢铁工业年鉴》. 能源碳排放因子由《省级温室气体排放清单编制指南》、政府间气候变化专门委员会(IPCC)以及国家发展和改革委员会公布的相关推荐系数确定[43,44]. 电网排放因子由国家应对气候变化战略研究中心发布,2022年发布之后未再进行更新,因此2023~2035年之间的电网排放因子由火力发电比例进行估算[45].
2 结果与分析 2.1 中国钢铁行业CO2排放影响因素分析钢铁行业作为中国的支柱产业之一,产能巨大,且粗钢产量常年居于世界第一. 根据上述钢铁行业CO2排放的计算公式,2000~2022钢铁行业粗钢产量和CO2排放量如图 1所示,可以看到,粗钢产量和CO2排放量变化趋势总体都呈先上升后下降再上升的趋势. 自2001年加入WTO后,中国城镇化与重工业化加速,推动钢铁需求井喷,中国粗钢产量和钢铁行业CO2排放量快速上升. 2022年粗钢产量相较于2000年同比增幅为6.89%,钢铁行业CO2排放量同比增幅为3.03%. 对比粗钢产量的增长,CO2排放量得到了有效的遏制.

|
图 1 2000~2022年中国钢铁行业粗钢产量和CO2排放量 Fig. 1 China's crude steel production and CO2 emissions in the steel industry from 2000 to 2022 |
基于中国钢铁行业的碳排放因素分解结果如表 4所示. 值得说明的是,所有变化量比较都以2000年为基准年,每一年的变化都是相对于上一年而言. 如表 4所示,只有能源强度和对碳排放系数表现为正效应,能源消费结构以及生产规模因素对碳排放的表现都为反向. 从2000~2022年钢铁行业的CO2排放增长了1 431 Mt,可以看出钢铁产量的增长是使碳排放增加的最大因素,产业规模的贡献率最大. 能源强度因素在阻止中国钢铁行业CO2排放起到最大作用.
|
|
表 4 中国钢铁行业碳排放LMDI因素分解结果/Mt Table 4 Decomposition results of LMDI factors for carbon emissions in China's steel industry/ Mt |
2.1.1 增碳因素
(1)能源结构 根据LMDI分解结果显示,2000~2022年期间,能源结构因素累计对中国钢铁行业碳排放变化的贡献值约为26 Mt. 在2000~2022年期间能源结构因素的贡献值大多数为正,说明在2022年以前我国钢铁行业能源结构中高碳能源占比长期居高不下,且清洁能源替代力度有限. 尤其是焦炭在高炉炼铁环节中既是还原剂也是主要燃料,占能源消费总量比例较大. 尽管近年来有多次提出“以电代煤”、“氢冶金”等绿色转型路径,但在实际生产中,由于成本、技术成熟度等因素影响,传统高炉-转炉长流程仍占据主导地位,导致煤炭类能源在能源结构中的比例改善有限.
(2)生产规模 在2000~2022年期间,生产规模因素对中国钢铁行业碳排放变化的累计贡献值为2 238 Mt,远高于增碳效应的另一因素,说明生产规模扩张是推动行业碳排放总量增长的最主要因素. 2000年以来,随着我国经济的高速增长和城镇化、基础设施建设的大规模推进,钢铁作为重要的基础工业品,其市场需求大幅上升,粗钢、钢材、废钢等主要产品产量连年增长,尤其是在“十一五”到“十三五”期间,钢铁产能集中释放,粗钢年产量一度突破10亿t,产量规模的持续扩大直接推高了行业整体能源消费水平,进而带来碳排放总量的刚性上升. 因此,在缺乏有效的产业结构调整和工艺技术变革的背景下,单纯的生产规模扩大客观上加剧了碳排放总量的增长.
2.1.2 减碳因素(1)碳排放系数 在2000~2022年期间,碳排放系数因素对中国钢铁行业碳排放的年贡献值呈现出有正有负的波动特征,主要原因在于该期间不同能源结构和技术水平的动态演变,由于高碳能源占比上升或部分落后工艺暂未淘汰,导致单位能源碳排放系数阶段性上升,就会产生正向贡献,但随着能效提升、绿色能源应用扩展以及煤气替代等低碳转型措施逐步推进,单位能源的碳排放系数呈下降趋势,使得总体上对碳排放起到了抑制作用,因此,尽管在2000~2022期间贡献值有正有负,但长期累积效应表现为负值(-13 Mt),说明碳排放系数整体上对减排发挥了促进作用.
(2)能源强度 能源强度因素是抑制中国钢铁行业碳排放增长的最主要因素,累计贡献值达-820 Mt. 尤其在2016~2020年期间能源强度更是对碳排放的累计影响高达-437 Mt,是能源强度减排作用最显著的一段时期. 这是因为“十三五”(2016~2020年)期间,国家大力推进供给侧结构性改革,淘汰落后产能,推动钢铁行业向智能化、绿色化方向转型. 同时,技术改造力度加大,广泛应用高效设备、余热余压回收系统和先进的能源管理体系,使单位产量的能源消耗持续下降. 此外,电炉炼钢比例逐步上升,也有助于降低整体能源强度. 能源强度因素在研究时段期间始终作为中国钢铁行业碳排放抑制的关键变量,尽管中间部分年份如2002~2003年、2012~2013年出现正向贡献,但长期趋势仍以持续下降为主.
2.2 中国钢铁行业的CO2排放预测分析 2.2.1 4种情景的CO2排放预测结果在LEAP模型中输入各工序活动水平、能源活动强度和CO2排放因子,可以得到4种情景下中国钢铁行业2020~2035年的CO2排放量估算值,如图 2所示.

|
图 2 不同情景下中国钢铁行业2020~2035年CO2排放量 Fig. 2 CO2 emissions of China's steel industry from 2020 to 2035 under different scenarios |
在设定的4种情景中,只有基准情景和技术情景在2025年出现CO2排放峰值,峰值分别为2 010 Mt和1 814 Mt,这比国家设定的2030年碳达峰目标提前了5 a. 而结构减排情景和综合减排情景已经实现逐年下降. 从图 2中的变化趋势可以看出,基准情景下,中国钢铁行业的CO2排放量在2020~2025年期间呈现持续稳步增长,主要是受粗钢需求增加及传统高碳生产工艺持续占主导地位的影响. 在技术减排情景下,初期(2020~2025年)CO2排放趋势与基准情景基本保持一致,原因在于节能降碳技术的渗透率尚处于较低水平. 然而,随着节能高效设备的大规模推广以及非高炉炼铁等低碳工艺的逐步应用,减排效果自2025年后逐步显现. 在结构减排情景中,主要通过大力优化产品结构和能源结构来降低碳排放,呈现出CO2排放逐年下降的趋势. 而综合减排情景则充分整合了技术进步与结构优化双重路径,形成协同减排效应. 在该情景下减排幅度远超单一情景. 至2035年降至约1 063 Mt,显示出显著的长期减排成效.
2.2.2 不同能源下的CO2排放预测结果图3~6分别为4种情景下钢铁行业生产过程中不同能源的CO2排放量,共统计了14种能源在各情景的CO2排放情况,其中高炉煤气、转炉煤气、焦炉煤气、焦油、粗苯以及蒸汽这6种能源的碳排放量为负值,表明这些能源类型的碳回收效率高于其碳排放量,尤其是高炉煤气、焦油和粗苯的碳回收量较为显著;而其他能源类型则呈现出正值,其中喷煤粉、焦炭、洗精煤和电力这几种能源的累计CO2排放总量较大,这几种能源的排放量都能达亿t级别.

|
图 3 基准情景下中国钢铁行业不同能源CO2排放量 Fig. 3 CO2 emissions from different energy sources in China's steel industry under the baseline scenario |

|
图 4 技术减排情景下中国钢铁行业不同能源CO2排放量 Fig. 4 CO2 emissions from different energy sources in China's steel industry under the technological emission reduction scenario |

|
图 5 结构减排情景下中国钢铁行业不同能源CO2排放量 Fig. 5 CO2 emissions from different energy sources in China's steel industry under the structural emission reduction scenario |

|
图 6 综合减排情景下中国钢铁行业不同能源CO2排放量 Fig. 6 CO2 emissions from different energy sources in China's steel industry under the comprehensive emission reduction scenario |
在基准情景下,煤气的CO2排放量在2020~2035年期间共减少了约44 Mt,总体呈现下降的趋势,这是因为钢铁生产过程中的炼焦、烧结和炼铁等工序对煤气的使用导致CO2排放量随着设备能耗的降低和设备规模的扩大而逐年下降. 洗精煤、焦炭和喷煤粉等高碳固体燃料在2020~2025年仍呈增长趋势,主要受钢铁产量刚性需求驱动,这直接导致CO2排放的持续增加. 2025年后,随着高炉产能逐步压减、电炉比例提升以及废钢利用增加,高碳燃料用量逐步下降,但整体仍维持在较高水平,使得CO2排放下降幅度有限. 同样地,电力在2020~2025年略有增加,主要是受产量增长及电炉比例提升双重驱动,但2025年后因粗钢总产量下降和设备节能改造而逐步减少. 而焦油与粗苯的CO2排放变化趋势则直接反映了焦化环节规模收缩及副产物回收效率变化.
技术减排情景中,受节能技术推广和工艺优化及能源利用效率提升的综合作用,中国钢铁行业能源消费结构呈现显著调整特征. 在高炉和焦化环节广泛推广高炉喷煤综合技术、煤调湿技术、干熄焦技术及高炉炉顶压差发电等措施,不仅显著降低了焦比和原煤消耗量,还提升了煤气和焦炉煤气等副产物的回收利用效率,从而导致洗精煤、焦炭及其副产品消耗量持续下降,在2025~2035年期间其降幅分别为24%和28%. 固体燃料和重油消耗亦因燃烧优化与清洁能源替代而逐步降低. 锅炉全部燃烧高炉煤气技术和转炉煤气回收利用技术的应用,使得煤气类能源利用效率提高,外购煤气需求减少,使得煤气在2025~2035年期间的消耗量降低了约50 Mt. 随着电炉炼钢比例的提升,短期内电力需求增加,后期则受能效技术普及以及清洁发电比例的增长而出现回落.
在结构减排情景下,中国钢铁行业2025~2035年能源消费结构呈现出以高碳能源显著削减、低碳及循环利用能源提升为特征的趋势. 这一变化主要源于高炉-转炉长流程产能的逐步退出与短流程电炉炼钢比例的提高,以及废钢利用率的系统提升. 洗精煤、焦炭和喷煤粉等高碳燃料持续减少,反映出焦化和高炉工序的收缩,尤其焦炭的降幅最大,超过30%;高炉煤气、转炉煤气和焦炉煤气等副产气体利用量减少,源于长流程产能下降及副产气回收基础的缩小. 电力消耗则呈现先升后稳的趋势,反映出短流程电炉的扩张对用电需求的推动作用,但通过能效管理和余热回收实现了部分抑制.
在综合减排情景下,各类能源的CO2排放量呈现出结构性变化与总体下降的趋势. 这种趋势的形成主要源于多方面因素的共同作用. 首先,煤炭消费结构持续优化,尤其是高炉煤气、转炉煤气、焦炉煤气和煤气等副产燃料的用量整体呈下降趋势,说明高耗能和高排放传统炼铁工艺的规模逐步收缩. 同时,煤气、焦炭、喷煤粉和燃气的CO2排放量呈现出显著的下降趋势,在综合减排情景中煤气碳排放量下降了约32%,焦炭碳排放量下降了约50%,洗精煤碳排放量下降了约50%. 电力消耗量总体上呈现出先升后降的趋势,在2025年达到顶峰,这与电炉炼钢比例提升密切相关. 在2020~2025年期间,电炉炼钢产能扩大带动了电力消耗的增长,但随着技术进步、设备效率提升及清洁能源发电比例的增加,单位用电所对应的CO2排放强度显著降低. 最后,柴油与重油的用量虽有波动,但整体处于较低水平,反映了高碳液体燃料在生产过程中的使用受控.
2.2.3 不同工序下的CO2排放预测结果图7~10分别为4种情景下钢铁行业生产过程中不同工序的CO2排放量,可以看出不管是哪种情景下炼铁、轧钢、烧结这3个工序的CO2排放量都是排前3的,其中炼铁是所有工序中CO2排放量最高的.

|
图 7 基准情景下中国钢铁行业不同工序CO2排放量 Fig. 7 CO2 emissions of different processes in China's steel industry under the baseline scenario |

|
图 8 技术减排情景下中国钢铁行业不同工序CO2排放量 Fig. 8 CO2 emissions from different processes in China's steel industry under the scenario of technological emission reduction |

|
图 9 结构减排情景下中国钢铁行业不同工序CO2排放 Fig. 9 CO2 emissions from different processes in China's steel industry under the structural emission reduction scenario |

|
图 10 综合减排情景下中国钢铁行业不同工序CO2排放量 Fig. 10 CO2 emissions from different processes in China's steel industry under the comprehensive emission reduction scenario |
在基准情景下钢铁行业的CO2排放主要受粗钢产量与原材料消耗量的直接影响,表现出在生产过程中各主要工序的CO2排放量呈现先上升后下降的趋势,尤其是炼铁和轧钢等高排放环节,而烧结工序由于烧结矿的消耗量持续下降出现逐年下降的趋势,但总体上2035年炼铁、轧钢和烧结工序与基准年相比分别下降了12%、11%和40%. 在此情景下,钢铁行业整体CO2排放水平呈现先上升后下降的趋势. 在回收处理及炼钢环节中,CO2排放量呈现逐年上升趋势. 这主要归因于电炉炼钢比例的提高,带动了废钢回收与加工处理需求的持续增长,同时也增加了电炉在炼钢过程中的使用频率,与转炉炼钢相比,电炉炼钢的能源消耗更高,尤其在电力需求方面表现更为突出,从而导致整体CO2排放水平的上升.
技术减排情景是在基准情景的基础上,通过进一步加大节能减排技术的推广与应用,强化了包括干熄焦以及高压余热回收等关键减排技术在内的实施力度. 相较于基准情景,各工序的CO2排放强度均有所改善. 然而,受限于各种技术的普及率和减碳成本,CO2排放总量的下降幅度有限. 截至2035年,炼铁、轧钢和烧结的CO2排放量分别较基准年实现了30%、14%和42%的下降. 在结构减排情景下,通过推动设备大型化、工艺优化以及大幅提升电炉炼钢比例,使我国电弧炉炼钢水平达到全球平均水平. 然而,电炉炼钢虽在全生命周期内具备较好的碳减排潜力,但在废钢资源供给相对紧张和能源结构尚未彻底低碳化背景下,回收处理和炼钢工序中的CO2排放量呈逐年上升趋势. 另外,炼铁和轧钢工序的CO2排放量与技术减排情景变化趋势相同,受工序产品消耗量的变化趋势影响呈现先上升后下降的趋势,总体上与基准年相比2035年这两个工序的碳排放量都相对减少了10%和22%.
在综合减排情景下,钢铁行业的粗钢产量自2025年开始呈现持续下降的趋势,钢铁行业各主要生产工序的CO2排放水平相较于基准情景、技术减排情景和结构减排情景也呈现出显著差异,尤其是在烧结、炼铁与轧钢等碳排放重点环节. 根据2035年的预测结果显示,烧结、炼铁和轧钢相较于基准年的CO2排放量分别降低了60%、44%和27%. 在炼铁工序方面,综合减排情景下,CO2排放量呈现逐年下降的趋势[41],氢冶金技术的规模化应用极大降低了对传统焦炭、喷煤等高碳能源的依赖. 同时,生铁产量在产业结构调整和绿色转型推动下出现阶段性下降,也有效削减了炼铁环节的碳排放总量,在2020年之后整体呈现出稳定且持续的递减趋势. 此外,炼钢工序中,CO2排放量呈现逐年上升的趋势. 这一现象可归因于电炉比例的提升以及电炉在炼钢过程中的使用频率上升,相较于转炉炼钢,电炉炼钢能耗更高,尤其是电力消耗较大.
2.3 中国钢铁行业碳减排措施分析 2.3.1 中国钢铁行业碳减排技术效益分析钢铁行业的碳减排是一个多方面的挑战,它不仅涉及到产能的优化、产业结构的调整和工艺水平的提升,同时为了进一步降低能源消耗和碳排放,碳减排技术的成本也要有所考虑[46~48].
在推动钢铁行业实现碳减排目标的过程中,虽然技术路径多样,但必须充分认识到各类减碳技术在实际应用中不仅涉及碳减排效果,更伴随一定的经济成本. 因此,在制定和实施相关政策时,应综合权衡技术的环境效益与经济效益,确保技术推广的可行性与有效性. 从表 5数据可以看出,有些能效提升技术具有显著的CO2减排效果和良好的经济适用性[49,50]. 如锅炉全部燃烧高炉煤气技术的碳减排效果最为突出,吨钢CO2减排量高达295.8 kg,且其CO2减排成本(以CO2计,下同)和投资成本分别为-524.4元·t-1和0.53美元·t-1,具有良好的经济适用性. 另外,表中大部分技术的碳减排成本均为负值,唯一例外为转炉煤气回收利用技术,其碳减排成本为3.3元·t-1,虽略有经济投入,但成本水平相对较低,也比较容易被接受.
|
|
表 5 能效提升技术减排效果及减排成本1) Table 5 Emission reduction effects and costs of energy efficiency improvement technologies |
然而,单位碳减排成本的高低与单项技术的碳减排总量并不完全呈正相关关系. 从表 4中数据还可以看到,单位碳减排成本较低的前4项技术依次为:锅炉全部燃烧高炉煤气技术(-524.4元·t-1)、转炉低压饱和蒸汽发电(-366.4元·t-1)、低热值伴生气联合循环发电(-319.4元·t-1)和干熄焦技术(-262元·t-1);投资成本较低的前4项技术依次为:能源管理中心(0.16美元·t-1)、转炉低压饱和蒸汽发电(0.37美元·t-1)、锅炉全部燃烧高炉煤气技术(0.53美元·t-1)和高炉炉顶压差发电技术(2.4美元·t-1);而碳减排总量居前的4项措施分别为:锅炉全部燃烧高炉煤气技术(295.8 kg·t-1)、转炉负能炼钢工艺技术(55 kg·t-1)、干熄焦技术(42.5 kg·t-1)和高炉喷煤综合技术(24.2 kg·t-1). 由此可见,单纯依赖减排成本或减排量指标都难以全面评价技术优劣,需结合多重因素综合考量. 此外,各项技术的市场普及率差异较大,这在一定程度上反映了其成熟度与应用前景. 部分技术尽管碳减排量相对有限,但凭借其技术成熟、应用可靠,已具备较高的市场渗透率. 例如,干熄焦技术的吨钢CO2减排量虽为42.5 kg,相较部分高减排量技术偏低,但其普及率已高达95%,说明该技术在钢铁行业内具备良好的市场前景与大规模产业化基础. 同理,高炉炉顶压差发电技术普及率为83%,能源管理中心和转炉负能炼钢工艺技术的普及率均达到50%,以上数据均说明这些技术已具备广泛的推广条件. 但是也有部分减排效果良好的技术由于技术壁垒、初期投资或配套设施限制,当前普及率仍处于较低水平. 例如,电炉烟气余热回收利用技术和煤调湿技术的普及率分别仅为10%和9%,亟需政策支持、资金投入与技术优化,推动其加速落地应用.
2.3.2 钢铁行业碳减排措施选择基于本文的研究,可以从生产流程和生产工艺两个方面为中国钢铁工业提供碳减排措施.
(1)减少高炉-转炉长流程依赖,发展短流程炼钢 推动钢铁行业由长流程转炉炼钢向短流程电弧炉炼钢的结构性转变,已成为实现行业节能降碳和绿色低碳转型的重要举措. LMDI模型分析结果表明,优化能源结构与提升能效在抑制碳排放方面具有显著作用. 而基于LEAP模型的情景预测显示,在结构优化情景下,若到2035年电弧炉炼钢比例提高至50%,相较于基准情景下的CO2排放总量可减少近3亿t,减碳效果十分显著. 因此,持续推进短流程炼钢发展,必须着力完善废钢回收利用体系,推动废钢加工行业智能化、规模化升级. 通过构建健全高效的废钢回收网络、提升废钢加工处理水平、优化废钢资源配置,才能有效缓解原料瓶颈,稳步提高电弧炉炼钢比例,助力钢铁行业实现资源高效循环利用与能源结构优化.
总体而言,短流程电弧炉炼钢不仅是钢铁行业优化原料结构、提高资源利用效率的重要路径,更是实现行业低碳转型、减轻环境压力的现实选择. 未来,随着废钢回收利用体系的不断完善以及相关政策的有力推动,短流程炼钢工艺将在我国钢铁行业低碳发展中发挥更加重要的作用.
(2)推动节能减排技术的应用 随着我国钢铁行业碳减排和绿色转型需求的不断增强,各类先进低碳冶金技术正逐步在行业内得到探索与应用. 其中,以高炉富氢冶炼和氢基竖炉为代表的氢冶金技术已成为推动钢铁行业低碳转型的重要技术路径. 在炼铁工序中使用锅炉全部燃烧高炉煤气技术助力钢铁行业在实现深度减排的同时,也要兼顾生产稳定与经济效益. 因此,进一步加快节能减排技术的研发与推广,完善政策激励机制,推动关键技术突破和产业化应用,不仅是钢铁行业有效应对碳排放挑战、实现绿色低碳发展的重要路径,更是我国如期实现“双碳”目标、推动工业高质量发展的必然选择.
(3)加大替代能源的使用,调整能源比例结构 钢铁行业是全球能源消耗最为密集的行业之一,其能源供应主要依赖煤炭和天然气等传统化石燃料. 随着环境保护和碳减排的需求日益增强,采用替代能源已成为降低该行业碳足迹的重要途径. 钢铁生产过程中耗电量巨大,推广可再生能源的应用能够有效减少对化石燃料的依赖,促进绿色低碳转型. 通过燃烧生物质和废弃物,产生的热量可以直接用于炼钢工艺,既实现了废弃物的资源化利用,又降低了环境污染. 减少钢铁行业环境影响的核心策略主要集中在原材料替代和燃料转换两个方面. 通过引入替代或衍生资源,如生物质、煤粉、重油、天然气、废油以及废塑料等,替代传统的还原剂,钢铁行业实现了燃料转换,这与其他工业部门的燃料替代策略类似,具有显著的节能减排效果.
2.4 本研究的不确定分析本研究在分析中国钢铁行业碳减排影响因素及技术效应时,已尽可能在参数设定与情景构建中贴近现实生产条件及未来发展趋势. 然而,由于研究方法和数据可得性方面的限制,结果仍不可避免地存在一定不确定性与局限性.
(1)数据可得性与精度不足 目前,中国钢铁行业尚缺乏覆盖全行业的高精度、长期序列的生产与排放数据. 部分关键参数需依赖行业统计年鉴、文献数据或专家估算,这可能导致系统性偏差. 此外,模型预测本身具有不稳定性和可变性,在缺乏全面实测数据支撑的情况下,不可避免地需要引入一定的主观假设,从而影响结果的精确性.
(2)技术经济数据的不完备性 在技术经济分析方面,由于我国尚未建立完善的碳管理与碳交易制度,大多数企业未对低碳技术的全生命周期成本进行系统化跟踪与分析. 因此,本研究仅能开展相对简化的成本比较与分析,未能充分反映不同技术在推广初期、规模化应用和成熟阶段的成本变化规律.
(3)方法学局限性 本研究采用LMDI模型识别碳排放驱动因素,并结合LEAP模型进行情景预测与减排技术分析. LMDI属于典型的自上而下分解模型,能够较好地量化宏观因素对碳排放的贡献,但难以捕捉企业层面技术进步与工艺细化对排放的即时影响;而LEAP模型作为自下而上的能源系统模拟工具,可以细化技术与能源结构变化的过程,但对宏观经济波动、国际贸易政策及产业链上下游联动等外部冲击的动态响应能力不足. 这种方法组合虽可部分互补,但仍存在跨尺度耦合不足和情景外推不确定性高的问题.
尽管存在上述不确定性,本研究仍通过可获取数据的可靠性确保关键参数变化范围处于合理区间. 因此,研究结论仍可为中国钢铁行业实现2035年远景目标提供重要参考. 然而,未来研究应在碳管理制度更加完善、相关数据公开且真实的条件下,进一步进行研究.
3 结论(1)根据LMDI模型分解结果表明:能源结构因素和生产规模因素是中国钢铁行业的增碳因素,且生产规模因素是推动行业碳排放总量增长的最主要因素. 能源强度因素和碳排放系数因素是中国钢铁行业的减碳因素,且能源强度因素是抑制碳排放增长的关键性因素.
(2)在设定的4种情景中,只有基准情景和技术减排情景在2025年出现CO2排放峰值,峰值分别为2 010 Mt和1 814 Mt. 而结构减排情景和综合减排情景已经实现逐年下降. 其中,3种单一情景的碳减排效果由强到弱依次为技术减排情景、结构减排情景和基准情景. 这一结果充分说明,单一的技术或结构调整虽可在一定程度上缓解钢铁行业碳排放压力,但难以实现实质性的减排突破. 唯有通过技术创新与结构优化的协同推进,形成多元减排路径协同发力,才能推动钢铁行业尽早实现长期的深度减排目标.
(3)在不同能源类型CO2排放分析中,高炉煤气、转炉煤气、焦炉煤气、焦油、粗苯以及蒸汽6类能源呈现出负碳排放量,说明这6种能源在生产过程中的碳资源回收利用效率已高于其自身碳排放水平. 相比之下,喷煤粉、焦炭、洗精煤和电力等能源类型的CO2排放量较高,是钢铁行业CO2排放的主要来源. 因此,进一步提升这些能源的利用效率,或通过优化能源结构、推广低碳替代能源,是推动钢铁行业实现“双碳”目标的关键技术路径. 同时也说明了能源效率提升与结构调整在钢铁行业低碳转型中的重要作用.
(4)在不同工序CO2排放分析中,4种情景下的炼铁、轧钢和烧结都是钢铁行业CO2排放的主要来源,其中炼铁工序的CO2排放量最高. 在综合减排情景下,由于多种减排措施协同作用,炼铁、轧钢和烧结这三大碳排放重点工序的排放水平呈现出逐年下降趋势. 这说明,仅依靠单一类型的减排措施难以有效改变各工序碳排放结构,而通过技术优化、能源结构调整与生产流程协同减排的综合路径,才能在源头和过程层面实现重点工序的实质性碳减排,进一步推动行业整体碳排放水平的下降.
(5)在能效提升技术分析过程中,碳减排技术的经济性同样是影响其大规模推广应用的关键因素之一. 锅炉全部燃烧高炉煤气技术在众多碳减排措施中表现尤为突出,其吨钢CO2减排量高达296 kg,且CO2减排成本和投资成本分别为-524元·t-1和0.53美元·t-1,不仅具备显著的CO2减排效益,同时在经济性上也具备明显优势,具有良好的推广应用前景. 此外,干熄焦技术虽然吨钢CO2减排量相较部分高减排量技术略低,仅为43 kg·t-1且投资成本也相对较高,达到12.58美元·t-1,但其CO2减排成本为-262元·t-1且当前普及率已达到95%.
| [1] | Cao W X, Zheng Y X, Zhang S H, et al. Co-drivers of air pollutant and CO2 emissions in China from 2000 to 2020[J]. npj Climate and Atmospheric Science, 2025, 8(1). DOI:10.1038/s41612-025-01124-7 |
| [2] | Tong D, Zhang Q, Zheng Y X, et al. Committed emissions from existing energy infrastructure jeopardize 1.5℃ climate target[J]. Nature, 2019, 572(7769): 373-377. DOI:10.1038/s41586-019-1364-3 |
| [3] | Tong D, Zhang Q, Davis S J, et al. Targeted emission reductions from global super-polluting power plant units[J]. Nature Sustainability, 2018, 1(1): 59-68. DOI:10.1038/s41893-017-0003-y |
| [4] | 中共中央, 国务院. 中共中央国务院关于完整准确全面贯彻新发展理念做好碳达峰碳中和工作的意见[EB/OL]. https://www.qstheory.cn/yaowen/2021-10/24/c_1127990704.htm, 2021-10-24. |
| [5] | Xu R C, Tong D, Davis S J, et al. Plant-by-plant decarbonization strategies for the global steel industry[J]. Nature Climate Change, 2023, 13(10): 1067-1074. DOI:10.1038/s41558-023-01808-z |
| [6] | IEA. Credible pathways to 1.5℃: four pillars for action in the 2020s[R]. Paris: IEA, 2023. |
| [7] |
张立英, 崔琦, 张力小, 等. CGE模型在低碳转型研究领域的应用态势——基于CiteSpace的文献计量分析[J]. 北京师范大学学报(自然科学版), 2025, 61(2): 178-190. Zhang L Y, Cui Q, Zhang L X, et al. Application trends of CGE models in low-carbon transition research: a bibliometric analysis[J]. Journal of Beijing Normal University (Natural Science), 2025, 61(2): 178-190. |
| [8] |
王宗保, 钟鸣, 马晓凤. 基于多区域CGE的能源排放与运输融合政策研究[J]. 长安大学学报(自然科学版), 2024, 44(5): 194-203. Wang Z B, Zhong M, Ma X F. Analysis of combined emission and transportation policies using a multi-regional CGE model[J]. Journal of Chang'an University (Natural Science Edition), 2024, 44(5): 194-203. |
| [9] |
安康欣, 刘米可, 范淑婷, 等. 能耗双控转向碳双控的政策影响评估——基于安徽省动态CGE模型[J]. 中国环境科学, 2024, 44(4): 1795-1804. An K X, Liu M K, Fan S T, et al. Impact of transition from the energy consumption "dual control" to the carbon "dual control": a CGE-based case study of Anhui[J]. China Environmental Science, 2024, 44(4): 1795-1804. |
| [10] |
魏一鸣, 余碧莹, 唐葆君, 等. 中国碳达峰碳中和路径优化方法[J]. 北京理工大学学报(社会科学版), 2022, 24(4): 3-12. Wei Y M, Yu B Y, Tang B J, et al. Optimization method for China's carbon peak and carbon neutrality roadmap[J]. Journal of Beijing Institute of Technology (Social Sciences Edition), 2022, 24(4): 3-12. |
| [11] | Zhao Z J, Chen X T, Liu C Y, et al. Global climate damage in 2℃ and 1.5℃ scenarios based on BCC_SESM model in IAM framework[J]. Advances in Climate Change Research, 2020, 11(3): 261-272. DOI:10.1016/j.accre.2020.09.008 |
| [12] |
李倩, 陈子杰, 张圣忠, 等. 黄河流域物流绿色效率测度及驱动因素分解研究[J]. 地域研究与开发, 2025, 44(3): 25-32. Li Q, Chen Z J, Zhang S Z, et al. Research on green efficiency evaluation and driving factor decomposition of logistics industry in the Yellow River Basin[J]. Areal Research and Development, 2025, 44(3): 25-32. |
| [13] |
郑琰, 夏朝泽, 肖玉杰, 等. 基于BP神经网络的江苏省多维度碳排放预测[J]. 环境科学, 2025, 46(6): 3485-3495. Zheng Y, Xia Z Z, Xiao Y J, et al. Predicting multidimensional carbon emissions in Jiangsu Province based on the BP neural network[J]. Environmental Science, 2025, 46(6): 3485-3495. DOI:10.13227/j.hjkx.202405179 |
| [14] |
黄天阳, 谢立勇, 邓天乐, 等. 基于LMDI模型的辽宁省农业碳排放效率及驱动因素分析[J]. 中国生态农业学报(中英文), 2025, 33(3): 424-434. Huang T Y, Xie L Y, Deng T L, et al. Analysis of the agricultural carbon emissions efficiency and driving factors in Liaoning Province based on the LMDI model[J]. Chinese Journal of Eco-Agriculture, 2025, 33(3): 424-434. |
| [15] |
王雨, 王会肖, 杨雅雪, 等. 水-能源-粮食纽带关系定量研究方法综述[J]. 南水北调与水利科技(中英文), 2020, 18(6): 42-63. Wang Y, Wang H X, Yang Y X, et al. Review of quantitative research methods for water-energy-food nexus[J]. South-to-North Water Transfers and Water Science & Technology, 2020, 18(6): 42-63. |
| [16] | Tsai M S, Chang S L. Taiwan's 2050 low carbon development roadmap: an evaluation with the MARKAL model[J]. Renewable and Sustainable Energy Reviews, 2015, 49: 178-191. DOI:10.1016/j.rser.2015.04.153 |
| [17] |
孙红杰. 能源系统转型对减缓气候变化设定目标的响应及模拟分析[D]. 兰州: 兰州大学, 2020. Sun H J. Response of energy system transformation to the climate change mitigation targets and simulation analysis[D]. Lanzhou: Lanzhou University, 2020. |
| [18] |
杨满意, 吴蕾, 朱魏炜, 等. 基于LEAP模型的安徽省H市碳排放及低碳发展路径研究[J]. 环境污染与防治, 2025, 47(4): 153-160. Yang M Y, Wu L, Zhu W W, et al. Study on carbon emission and low-carbon development path in H City of Anhui Province based on LEAP model[J]. Environmental Pollution & Control, 2025, 47(4): 153-160. |
| [19] |
王湉, 伦小秀. 基于LEAP模型的"零碳"电厂建设路径[J]. 环境科学, 2024, 45(10): 5632-5640. Wang T, Lun X X. Construction path of "zero carbon" power plant based on the LEAP model[J]. Environmental Science, 2024, 45(10): 5632-5640. |
| [20] | Xu M K, Liao C P, Huang Y, et al. LEAP model-based analysis to low-carbon transformation path in the power sector: a case study of Guangdong-Hong Kong-Macao Greater Bay Area[J]. Scientific Reports, 2024, 14(1). DOI:10.1038/s41598-024-57703-w |
| [21] |
潘崇超, 王博文, 侯孝旺, 等. 基于LMDI-STIRPAT模型的中国钢铁行业碳达峰路径研究[J]. 工程科学学报, 2023, 45(6): 1034-1044. Pan C C, Wang B W, Hou X W, et al. Carbon peak path of the Chinese iron and steel industry based on the LMDI-STIRPAT model[J]. Chinese Journal of Engineering, 2023, 45(6): 1034-1044. |
| [22] |
李晨光, 王帅, 郭雨蕙. 碳中和背景下钢铁行业低碳转型发展政策工具与路径分析——基于动态CGE模型的模拟研究[J]. 经济问题探索, 2023(1): 34-59. Li C G, Wang S, Guo Y H. Analysis of policy tools and pathways for low-carbon transformation development of iron and steel industry——a simulation study based on dynamic CGE model[J]. Inquiry into Economic Issues, 2023(1): 34-59. |
| [23] | Wang X Y, Yu B Y, An R Y, et al. An integrated analysis of China's iron and steel industry towards carbon neutrality[J]. Applied Energy, 2022, 322. DOI:10.1016/j.apenergy.2022.119453 |
| [24] |
田旭, 李照令, 耿涌, 等. 碳中和目标下中国钢铁行业碳减排的资源环境影响[J]. 资源科学, 2024, 46(4): 700-716. Tian X, Li Z L, Geng Y, et al. Resource and environmental impacts of carbon emission reduction in China's iron and steel sector under the carbon neutrality goal[J]. Resources Science, 2024, 46(4): 700-716. |
| [25] |
李新, 路路, 穆献中, 等. 基于LEAP模型的京津冀地区钢铁行业中长期减排潜力分析[J]. 环境科学研究, 2019, 32(3): 365-371. Li X, Lu L, Mu X Z, et al. Emission reduction potential of pollutants emissions from iron and steel industry over Beijing-Tianjin-Hebei Region based on LEAP[J]. Research of Environmental Sciences, 2019, 32(3): 365-371. |
| [26] |
逯飞, 薛英岚, 李梧森, 等. 双碳目标下河北钢铁行业减污降碳路径探讨[J]. 环境工程, 2023, 41(S2): 332-336. Lu F, Xue Y L, Li W S, et al. Discussion on the path of pollution reduction and carbon reduction in Hebei iron and steel industry under the double-carbon target[J]. Environmental Engineering, 2023, 41(S2): 332-336. |
| [27] |
贾晶迪, 王飞, 张圆圆, 等. 基于LEAP模型的山西省能源活动领域碳达峰路径[J]. 环境科学, 2025, 46(5): 2837-2851. Jia J D, Wang F, Zhang Y Y, et al. Carbon peaking pathways in the field of energy activities in Shanxi Province based on the LEAP model[J]. Environmental Science, 2025, 46(5): 2837-2851. DOI:10.13227/j.hjkx.202403232 |
| [28] |
许传博, 王乐凯, 史超凡, 等. 多情景下我国氢能产业中长期供需结构及碳排放模拟研究[J]. 气候变化研究进展, 2025, 21(2): 221-235. Xu C B, Wang L K, Shi C F, et al. Multi-scenario simulation study on medium-and long-term supply and demand structure and carbon emissions of China's hydrogen energy industry[J]. Climate Change Research, 2025, 21(2): 221-235. |
| [29] | Ang B W. Decomposition analysis for policymaking in energy: which is the preferred method?[J]. Energy Policy, 2004, 32(9): 1131-1139. DOI:10.1016/S0301-4215(03)00076-4 |
| [30] | 中华人民共和国中央人民政府. 中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要[EB/OL]. https://www.gov.cn/xinwen/2021-03/13/content_5592681.htm, 2021-03-13. |
| [31] |
薛英岚, 张静, 刘宇, 等. "双碳"目标下钢铁行业控煤降碳路线图[J]. 环境科学, 2022, 43(10): 4392-4400. Xue Y L, Zhang J, Liu Y, et al. Roadmap of coal control and carbon reduction in the steel industry under the carbon peak and neutralization target[J]. Environmental Science, 2022, 43(10): 4392-4400. DOI:10.13227/j.hjkx.202201081 |
| [32] | 生态环境部办公厅, 工业和信息化部办公厅, 住房城乡建设部办公厅, 等. 关于印发《国家重点推广的低碳技术目录(第五批)》的通知[EB/OL]. https://www.mee.gov.cn/xxgk2018/xxgk/xxgk06/202502/t20250212_1102102.html, 2025-02-12. |
| [33] | 工业和信息化部, 国家发展改革委, 生态环境部. 三部委关于印发工业领域碳达峰实施方案的通知[EB/OL]. https://wap.miit.gov.cn/zwgk/zcwj/wjfb/tz/art/2022/art_df5995ad834740f5b29fd31c98534eea.html, 2022-07-07. |
| [34] | 周孝信, 赵强, 张玉琼. "双碳"目标下我国能源电力系统发展前景和关键技术[J]. 中国电力企业管理, 2021(31): 14-17. |
| [35] | 国家发展改革委, 工业和信息化部, 生态环境部, 等. 关于发布《工业重点领域能效标杆水平和基准水平(2023年版)》的通知[EB/OL]. https://www.ndrc.gov.cn/xwdt/gdzt/ghnhyjnjdgzsj/zcwj/202307/t20230704_1359231.html, 2023-07-04. |
| [36] | 工业和信息化部, 国家发展和改革委员会, 生态环境部. 关于促进钢铁工业高质量发展的指导意见[EB/OL]. https://www.gov.cn/zhengce/zhengceku/2022-02/08/content_5672513.htm, 2022-01-20. |
| [37] | 中国钢铁工业协会编辑委员会. 中国钢铁工业年鉴2021[M]. 北京: 中国钢铁工业协会, 2021. |
| [38] | 周大地. 2020中国可持续能源情景[M]. 北京: 中国环境科学出版社, 2003. |
| [39] |
王新东, 赵志龙, 李传民, 等. 基于富氢焦炉煤气零重整的氢冶金工程技术[J]. 钢铁, 2023, 58(5): 11-19. Wang X D, Zhao Z L, Li C M, et al. Hydrogen metallurgy engineering technologies based on zero reforming of hydrogen enriched coke oven gas[J]. Iron and Steel, 2023, 58(5): 11-19. |
| [40] |
李海峰, 陈靖然, 王新东, 等. 面向长流程的富氢低碳炼铁技术路径分析[J]. 钢铁, 2023, 58(10): 1-11. Li H F, Chen J R, Wang X D, et al. Technical pathway analysis for low-carbon ironmaking with hydrogen-rich towards long-process[J]. Iron and Steel, 2023, 58(10): 1-11. |
| [41] |
王新东, 金永龙. "双碳"背景下高炉使用高比例球团的展望[J]. 过程工程学报, 2022, 22(10): 1379-1389. Wang X D, Jin Y L. Prospect on high ratio pellet utilized in blast furnace under the background of carbon peaking and carbon neutrality[J]. The Chinese Journal of Process Engineering, 2022, 22(10): 1379-1389. |
| [42] |
李颖. 碳关税对我国钢铁行业碳减排的影响研究[D]. 大连: 大连海事大学, 2024. Li Y. Research on the impact of carbon tariff on carbon emission reduction in China's steel[D]. Dalian: Dalian Maritime University, 2024. |
| [43] | 蔡博峰, 姚波, 刘晓曼, 等. 中国工业过程和产品使用(IPPU)温室气体排放清单方法[M]. 北京: 中国环境出版集团, 2020. |
| [44] | IPCC. EFDB-Emission Factor Database[EB/OL]. https://www.ipcc-nggip.iges.or.jp/EFDB/stat_tables.php, 2020-12-03. |
| [45] |
魏夕凯, 谭效时, 林明, 等. 2005—2035年全国电网碳排放因子的计算与预测[J]. 综合智慧能源, 2024, 46(3): 72-78. Wei X K, Tan X S, Lin M, et al. Calculation and prediction of carbon emission factors for the national power grid from 2005 to 2035[J]. Integrated Intelligent Energy, 2024, 46(3): 72-78. |
| [46] |
赵紫薇, 孔福林, 童莉葛, 等. 基于"3060"目标的中国钢铁行业二氧化碳减排路径与潜力分析[J]. 钢铁, 2022, 57(2): 162-174. Zhao Z W, Kong F L, Tong L G, et al. Analysis of CO2 emission reduction path and potential of China's steel industry under the "3060" target[J]. Iron and Steel, 2022, 57(2): 162-174. |
| [47] |
龚奂彰, 黄秀玉. 钢铁行业碳减排技术应用与展望[J]. 中国冶金, 2021, 31(9): 53-58. Gong H Z, Huang X Y. Application and prospect of carbon emission reduction technology in iron and steel industry[J]. China Metallurgy, 2021, 31(9): 53-58. |
| [48] |
王国栋, 储满生. 低碳减排的绿色钢铁冶金技术[J]. 科技导报, 2020, 38(14): 68-76. Wang G D, Chu M S. Green steelmaking technology with low carbon emission[J]. Science & Technology Review, 2020, 38(14): 68-76. |
| [49] |
张琦, 沈佳林, 许立松. 中国钢铁工业碳达峰及低碳转型路径[J]. 钢铁, 2021, 56(10): 152-163. Zhang Q, Shen J L, Xu L S. Carbon peak and low-carbon transition path of China's iron and steel industry[J]. Iron and Steel, 2021, 56(10): 152-163. |
| [50] |
任明, 徐向阳. 京津冀地区钢铁行业节能潜力及成本分析[J]. 生态经济, 2018, 34(10): 91-97. Ren M, Xu X Y. Cost and energy saving potential of iron and steel industry in Jing-Jin-Ji region[J]. Ecological Economy, 2018, 34(10): 91-97. |